Дефицит банковской ликвидности растет - какие риски у инвесторов?
Дефицит банковской ликвидности растет - какие риски у инвесторов?
На скрине ниже дефицит банковской ликвидности с сайта ЦБ. График выглядит так, как будто все очень плохо, давайте разбираться, так ли это.
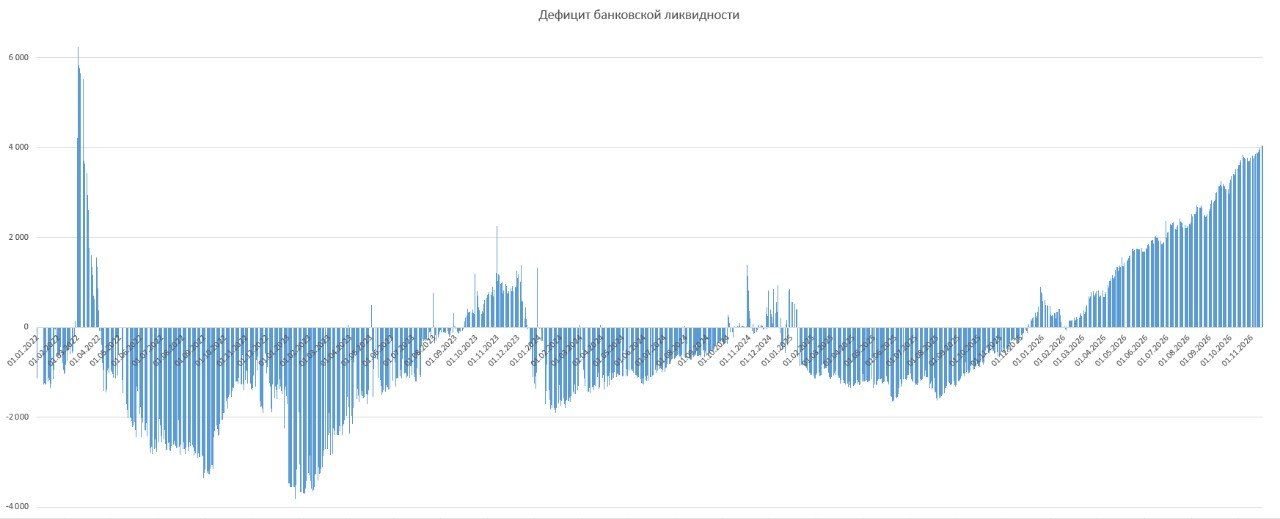
Совсем короткий спойлер темы - ситуация напряженная, но пока не критичная. Кризис, а особенно финансовый, только из-за этого не возникает, чтобы ситуация усугубилась, нужны еще какие-то дополнительные факторы, их пока, слава богу, нет.
Этот график я уже публиковал, сделан он тут на 17 ноября, и если посмотреть прям свежие данные на текущий день, то ситуация как была стабильно ухудшающейся, так и остается.
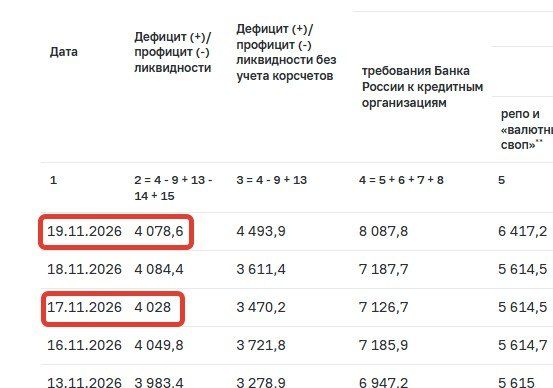
На 17 ноября дефицит ликвидности был на отметке в 4 трлн и 28 млрд рублей, а на 19 число уже 4 трлн и 78 млрд рублей, т.е. плюс 50 млрд рублей дефицита за эти дни произошло.
На данном графике данные по дефициту банковской ликвидности с начала 2022 года, где отчетливо виден период начала специальной военной операции, и резкого оттока средств из банков. Тогда в моменте дефицит ликвидности взлетал выше 6 трлн рублей, но за относительно короткий срок эту проблему смогли купировать. Даже на общем уровне каждый из вас это понимает.
Началась паника, люди побежали снимать деньги с банкоматов, вызвав огромный отток средств из банков. ЦБ РФ тогда, во-первых, встал большими лимитами для банков, во-вторых, резко повысил ключевую ставку, чтобы заставить население нести средства обратно в финансовую систему. Тогда были короткие вклады на месяц под 25%. Примерно через месяц - полтора проблему удалось полностью купировать, но это далось нашей экономике достаточно болезненно. Все же высокая ставка - это расходы банка. Но в такой ситуации речь стоит не о прибыли или убытке отдельно взятого банка, да даже не всей банковской отрасли. Там речь была об устойчивости финансовой системы всей России. Такие шоковые сценарии могут реально рушить финансовый строй любой экономики.
После того случая, а в особенности во второй половине 2022 и в первой половине 2023 года, система ушла в профицит ликвидности. Более проблем не возникало. Проблема с ликвидностью еще сезонно поднимается к концу года, но её эффект виден на графике, и он не критичен. Большую часть времени банковская отрасль находилась в профиците ликвидности.
Однако в 2026 году все сломалось окончательно, и тут речь не о шоковом сценарии, как в 2022 году, а именно о тенденции. По-другому растущий график роста дефицита назвать просто нельзя. Он растёт каждый день, и чем дальше, тем он становится больше. Более того, нельзя на текущий момент сказать, что мы дошли до 4 трлн дефицита ликвидности и на этом остановимся. Цифра может быть и больше, причём существенно.
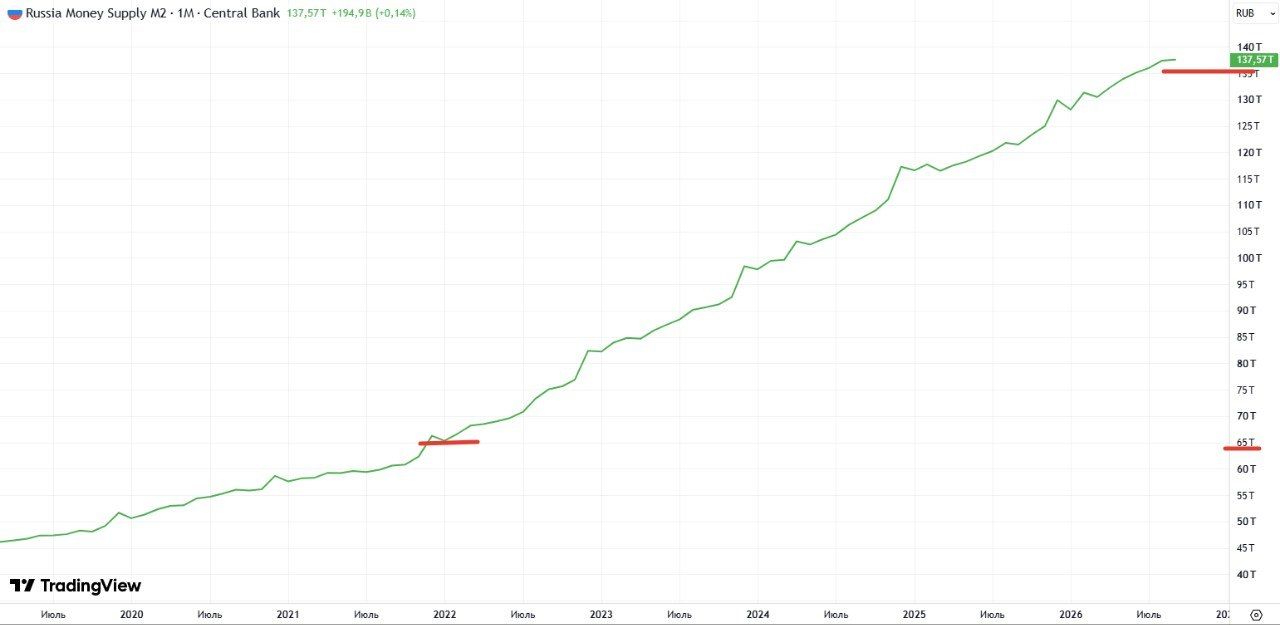
Но чтобы быть объективным, надо учитывать и рост денежной массы с того же 2022 года. Согласитесь, одно дело увидеть дефицит ликвидности в 6 трлн в моменте при денежной массе в 68 трлн рублей (именно такая М2 была в марте 2022 года) и 4 трлн дефицита при текущем М2 в 137,5 трлн рублей. Дефицит ликвидности в марте 2022 года составлял в пике 6,24 трлн рублей, или 9,2% от М2. Сейчас дефицит составляет всего лишь 2,9% от М2. Это очень большая разница. Т.е. просто даже до тех же отметок в процентном соотношении у нас есть запас в 8,5 трлн рублей еще. Понятно, что это шоковый сценарий, и совершенно его не хочется увидеть, но пока проблема не выглядит настолько критичной в цифрах, как это было в 2022 году, когда были реальный риски устойчивости финансовой системы.
Что вообще такое дефицит банковской ликвидности?
Структурный дефицит или профицит ликвидности отражает разность требований Банка России к кредитным организациям и его обязательств перед ними. В периоды, когда свободной ликвидности меньше, чем обычно, банки размещают меньше средств на депозитных счетах в ЦБ и чаще прибегают к инструментам рефинансирования, в частности, под залог ценных бумаг. Т.е. проще говоря, это то, как сходится баланс у банка. Дефицит ликвидности означает, что у банков не хватает пассивов для покрытия своих активов. Под активами в простом понимании имеется в виду их кредиты или ценные бумаги. Пассивы - это обязательства банка, депозиты, остатки на корп. счётах, собственные долги и т.д.
Исходя из текущей ситуации, мы понимаем, что у банков не хватает пассивов. Они выдали слишком много активов, и для покрытия баланса им требуется ежедневное рефинансирование, либо с помощью операций РЕПО, либо напрямую занимая у ЦБ РФ.
Опасен ли сам по себе дефицит ликвидности?
Само по себе явление дефицита или профицита ликвидности не является опасным. Это стечение обстоятельств в моменте. У каждого банка в тот или иной момент может образоваться разрыв, который он может перекрыть на ежедневной основе пока во всей системе достаточно средств. Проблема возникнет лишь в момент, когда перезанять будет негде.
При этом текущая ситуация хоть и выглядит страшно на графике, на самом деле не является новостью. О дефиците ликвидности в системе говорят уже некоторое время, но почти все новости сводятся к тому, что это нормальное состояние и бояться не стоит. Про дефицит ликвидности есть упоминания и от крупных рейтинговых агентств, например, Эксперт РА еще в августе делал заметку про это. Да и сам ЦБ РФ тоже говорил об этом на своих выступлениях, прогноз регулятора это предполагал. После того, как в экономике явно увеличился спрос на наличные ЦБ РФ поднял несколько раз оценку структурного дефицита ликвидности. Это был очевидный и ожидаемый, хоть и запаздывающий шаг.
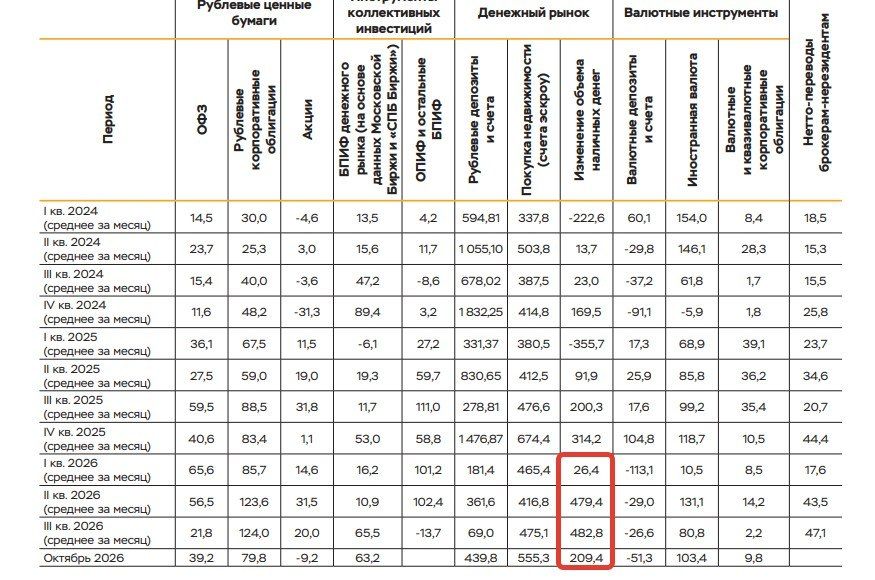
В обзоре ЦБ РФ всегда есть табличка, на которой виден отток средств в наличные около 3,2 трлн рублей на текущий момент. По состоянию на 30 октября дефицит ликвидности банков составлял 3 трлн и 776 млрд рублей, и из них 3 трлн и 175 млрд это именно наличка. Остальные 600 млрд это иные операции.
Первый канал оттока - это наличные
Среди причин оттока в наличные можно выделить временные и устойчивые факторы. К временным можно отнести отпуска, сложности с оплатой из-за ограничений интернета, с чем многие россияне столкнулись весной и летом. К устойчивым факторам можно отнести рост резервов, а также рост наличных, которые уже не связаны с временными факторами. Например, сознательный уход от налогов и расчётов за наличные. Изначально этот фактор был временным, но очевидно, он становится устойчивым на данный момент.
Дефицит ликвидности увеличивает фондирование для банков, так как им приходится привлекать больше средств, например, в ЦБ. ЦБ не выдает деньги банкам тоже просто так, это ключ + некоторый процент, либо используется активно рынок РЕПО. Те самые фонды ликвидности, которые мы все полюбили за последние несколько лет, и финансируют банки. Один из самых крупных таких фондов - LQDT от ВТБ, объем его фонда сейчас составляет чуть более 900 млрд рублей. Сам фонд зарабатывает на том, чтобы дать в займ свои средства, а на следующий день их забрать с процентами. Кстати, используются не только дневные лимиты, недельные также активны в обороте.
Второй источник привлечения - депозиты, но по ним тоже нужно тогда предлагать высокую ставку, чтобы привлечь вкладчика. Вклад под 13% мало кому интересен сейчас, притока большого нет. Да, всегда есть и будут депозитчики, но, если предложить ставку в 14,5%, их явно станет больше, но для банка это вопрос их собственной маржи.
Второй канал оттока - бюджетные расходы и корсчёта
Он составляет остатки того самого дефицита, но в объеме не страшен, всего 600 млрд рублей, а по своей логике, практически всегда возвращается в изначальное место в том же объеме, либо в иные банки, но система едина все равно. Условно, Минфин снял средства в банке, чтобы перевести их на оплату, провел оплату, деньги упали поставщику, далее они все равно придут в банк на корсчёт. Вопрос момента просто.
Также еще отмечалось, что на структуру дефицита повлияло более активное кредитование, но, во-первых, я не вижу этому подтверждения в цифрах, а, во-вторых, это временное явление. Для справедливости все же отмечу, что ЦБ об этом говорил, но наш вывод строится на росте наличной массы и он имеет подтверждение в цифрах. С наличкой тот же ЦБ уже ошибся. Они сначала давали прогноз в 0,8 - 1,3 трлн на рост наличных в 2026 году, потом подняли до 1,5 - 2,1 трлн рублей, а сейчас и вовсе поставили 2,4 - 3,6 трлн рублей. И это все было в 2026 году, не в разные годы, это все прогноз одного года, переставляемым во времени. Не похоже, что ЦБ хорошо понимает тут динамику, и это при том, что это наш регулятор. Население выносит средства, не опираясь на прогноз ЦБ, а ЦБ лишь подкручивает прогноз под текущую ситуацию.
Глядя в общем на график с ростом дефицита ликвидности дополнительно может возникать мысль, что его рост связан с процентным расходом на этот самый долг. Отчасти да, если пересчитать расходы на рефинансирование этого долга в ежедневном режиме по ставке RUONIA, получится около 164 млрд рублей затрат совокупно с 1 января 2026 года. Это все же не та сумма, чтобы привести к такому эффекту. Да и если посчитать ежедневный прирост на текущий момент по процентам за рефинансирование достигает 1,5 млрд в день. Но это стало только сейчас, начало года было без большого долга, соответственно и сумма была небольшой. А вот средний прирост дефицита в день составляет около 14,4 млрд рублей, т.е. даже текущий высокий процент в 1,5 млрд рублей (сумма процентов за 4 трлн рублей в день) этого не объясняет. Это именно отток средств, что подразумевает под собой не статистический выброс, а именно структурное изменение в экономике.
О том, что нечто подобное мы можем увидеть, было понятно в первой половине 2026 года, когда стало понятно, что бизнес пошел в тень из-за налогов, а население выносило средства высокими темпами со счётов. Тогда многие списывали это на временный фактор, в том числе и ЦБ РФ, но сейчас уже очевидно, что временным фактором это не назвать.
Самый главный вопрос: страшно ли все это?
Основной ответ тут будет в том, что это не является проблемой, но только лишь до тех пор, пока есть где занять средства. Пока есть доступность рефинансирования жить можно с очень большими долгами, при этом на данный момент относительно денежной массы значение это не сильно высокое, но пугает именно стабильность роста. В дополнение, сейчас это начало сказываться на доходностях рефинансирования. Из свежих размещений есть Газпром с доходностью в +150 БП к ключу, и Атомэнергопром с доходностью в 185 БП к ключу. А это все рейтинг "AAA".
Любой банк, который выдаёт кредит заемщику понимает сейчас, что у него есть некоторый дефицит ликвидности, и чтобы выдать новый займ, ему самому придётся идти на рынок за этой ликвидностью. Так как объем средств увеличивается, начали рост и расходы банков, которые они начинают перекладывать на заемщика. Кредитовать условный Газпром по ставкам ключ +1,2% банку теперь невыгодно. Он сам может занимать под ту же ставку, особенно если идёт к ЦБ РФ за ликвидностью, либо платить дополнительный расход на рынке в РЕПО. Там ставка хоть и ниже, но из-за общего дефицита расходы растут все выше и выше. Да и рынок РЕПО хоть и большой, но не настолько, чтобы полностью питать банки на ежедневной основе. Банки пока согласны кредитовать эмитентов, но с дополнительной премией, что и начало сейчас отражаться в ставках для самых надежных заемщиков. Инвест грейд ААА под ключ +1,9% - это что-то новенькое.
Даже в этой ситуации система может существовать достаточно долго, но нужно понимать, что долга в системе в целом по России меньше не становится. Сейчас практически любой бизнес живет только за счёт рефинансирования долга, а в большинстве случаев еще и наращивая долг из-за высокой ставки. Соответственно занимать приходится больше и более дорого, несмотря на то, что ставку опускали.
Самое глупое во всем этом - что ситуация, скорее всего, не будет улучшаться, пока не произойдет какое-то шоковое событие. Дефицит растёт из-за оттока средств, это понятно, но, чтобы его покрыть можно предложить более высокую ставку по вкладам, снизить объем кредитования, но банки этого не делают. Банк пытается выжать из всего этого очередную прибыль, становясь все более жадным. Чем выше будет расти дефицит ликвидности, тем больше будет расходов, тем выше будет стоимость рефинансирования любого заемщика, тем выше будет подниматься общий долг и так по спирали. Дефицит нужно закрывать, но банки пользуются пока моментом доступности средств.
Разорвать эту спираль может шоковое событие, когда банки столкнутся с проблемой рефинансирования. Видимо только тогда они задумаются о нормализации своего баланса. Любое событие, которое заставит население снять средства дополнительно со счётов, или крупный дефолт с резким ростом ставок на рынке РЕПО и может начаться паническая распродажа.
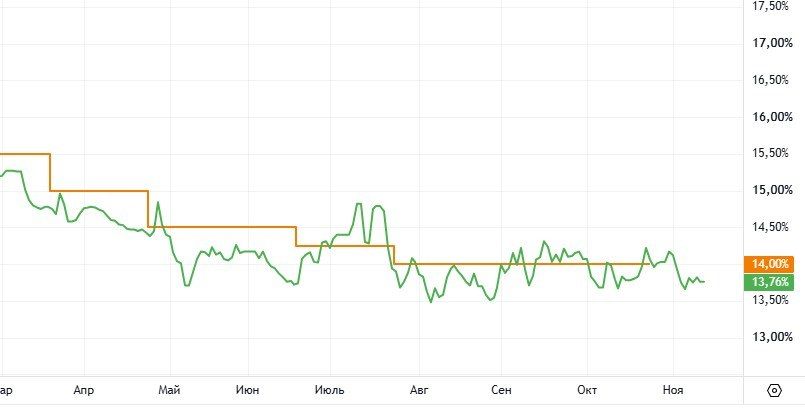
Примерно такую картину мы наблюдали в июле 2026 года, когда ставки RUONIA (зеленая линия) взлетели выше ключевой ставки (оранжевая линия) почти на 1%. Как раз этот момент и был проблемой в рефинансировании долга в моменте. Дополнило картину снижение рынка в целом и на рынке случились маржин коллы. А банки, хочу напомнить, на рынке тоже активные участники.
Т.е. даже просто событие на фондовом рынке уже может привести к сложностям рефинансирования. Тогда в июле дефицит ликвидности составлял всего лишь 2 трлн. Сейчас он уже 4 трлн. Дайте шоковое событие рынку и ситуация легко повторится. Тем более сейчас RUONIA иногда тоже начала показывать всплески, но пока не критично высокие.
Причем самое глупое во всем этом, что спасения тут не будет ни в одном активе. Любые облигации, даже максимально надежные могут оставаться под распродажей. Во-первых, потому что деньги в моменте нужны всем, продают все подряд. Во-вторых, потому что даже у этих эмитентов растут ставки рефинансирования. Для грейда ниже ААА ситуация еще хуже, ставки +200 - 250 - 300 БП могут стать нормой, а все прошлые выпуски облигаций могут снижаться, так как многие дают премию в 110 - 200 БП к ключевой ставке. Снижение же по телу облигаций приводит опять к эффекту увеличения разрыва дефицита банковской ликвидности. Круг замыкается.
Ситуация опасная на самом деле. Если ранее это хотя бы не приводило к росту ставок по ААА рейтингу, то теперь досталось уже и им. Любое шоковое событие может заставить ЦБ РФ резко переставить ставку вверх. Не существует ни единого способа сохранения финсистемы, кроме резкого поднятия ставок регулятором. Чтобы стабилизировать систему нужно прекратить отток и наладить приток средств. Банки же, заигравшись в достижении прибыли, совсем забыли о рисках и перезанимают уже на ежедневной основе 4 трлн рублей.
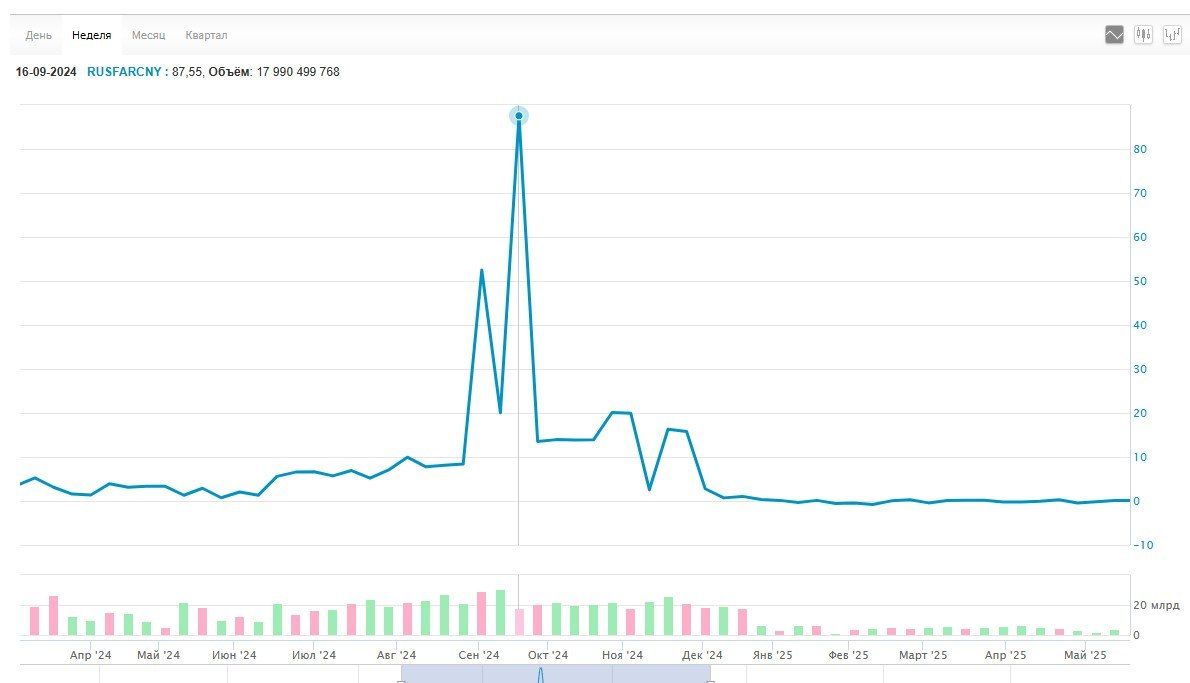
Нечто подобное было ранее с валютой. Банки устраивали пирамиду РЕПО с ЦБ РФ на валюте, а после мы увидели ставки в 90% годовых. И это не единичный пример в нашей истории. Тогда ЦБ РФ быстро прикрыл банкам доступ к валюте, что и привело к взлету ставок до почти 90% годовых. У нас на рынке очень часто всплывают истории, когда банки "заигрались" с определенной категорией. Одной из таких проблем является стройка, к слову. Банки сначала выдали слишком много кредитов под залог активов, потом, когда ипотека начала снижаться, придумали схему с застройщиками по продаже квартир без взносов, под нулевую ставку, за что позднее получили также от ЦБ РФ. Тут важен не конкретный пример, а закономерность. Банки, несмотря на свою системообразующую функцию любого государства, те еще "лудоманы".
Есть и еще одна логичная закономерность, но сразу отмечу, что она не 100% и быть такой не может быть по определению.
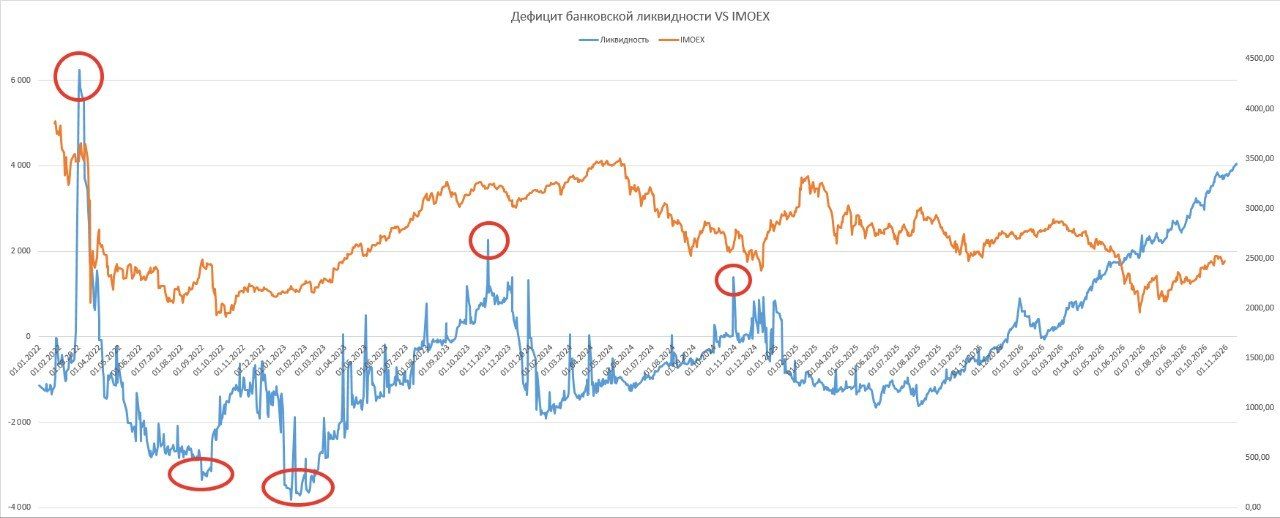
На графике все также банковская ликвидность в сравнении с нашем индексом. Почему это сравнение не может быть 100%? Да как минимум потому, что на наш рынок влияет множество факторов, а не только ликвидность. Но для примера, а самое важное тут в логике, очень даже подходит. Мы не смотрим тут на какие средние значения, смотреть нужно только на аномальные отклонения. Как в сторону профицита, так и в сторону дефицита.
На графике синий - это дефицит (в + зоне) и профицит (в - зоне), оранжевый индекс. Что такое дефицит ликвидности? Денег в системе мало, как минимум банкам не до акций. На росте дефицита ликвидности шанс роста рынка становится куда меньше. Работает и обратное - в профиците денег много, можно купить акций и заработать на этом банку. На графике я отметил области, которые есть смысл тут рассматривать. Начало 22 года там и так все понятно, после у нас скопился некоторый профицит, это были лои рынка.
Потом в 2023 году начал копиться дефицит и рост притормозил, возобновился он после нормализации и ухода в профицит.
А вот последний случай не в логике, но я его сюда специально добавил, чтобы показать отсутствие 100% корреляции. Это конец 2024 года, есть дефицит ликвидности, но рынок выстрелил. Это было заседание ЦБ РФ и звонок президентов. Т.е. важные макро- и геоданные имеют в любом случае первенство, но в основной логике наличия/отсутствия свободных денежных средств это работает, правда только на критических отметках. Сейчас же рост дефицита серьезный, но рынок пока игнорирует. Да и не факт, что должен это учитывать, так как пока правит рынком гео, и до ликвидности всем нет дела.
Подводя финальный вывод, хочу еще раз напомнить. Сам по себе дефицит банковской ликвидности не является проблемой. Банк его рефинансирует ежедневно, либо у ЦБ, либо на открытом рынке. Да, за это приходится платить повышением расходов, но банк пытается заработать на другом. При прочих равных баланс банка должен сходиться в нуле. Не хватает пассивов? Пойди и привлеки их! Как можно расти в активах не имея пассивов? Это же пирамида!
Проблема может возникнуть только в тот момент, когда банку потребуется привлечь средства, но сделать это он по какой-то причине не сможет. Он будет вынужден искать абсолютно любой способ закрыть дыру в бюджете. Попадутся под руки ОФЗ - значит продаст ОФЗ, попадутся по руки акции - продаст акции. Предложат взять РЕПО под 200% годовых - придётся брать, выхода иного нет. Но на следующий день банк сделает все, лишь бы вернуть свой баланс на место, а значит будет избавляться от активов по любым доступным ценам. Либо, если это будет иметь массовый характер - придётся вмешаться ЦБ РФ и поднять ставку, чтобы всем банкам поднять разом пассивы. Игра, в которую заигрались банки, может обойтись всей экономике очередным ростом ставки.
Но прежде всего должно произойти какое-то событие. Неожиданная развязка в гео, инфляционный шок, например, из-за топлива, мобилизация (ну а вдруг?), падение крупного заемщика/банка и т.д. Причин придумать можно много, любая причина, по которой население пойдет снимать деньги с банков, в том числе даже банальные налоги, которые Минфин у нас старается поднимать. Часть бизнеса ушла в тень, 3,2 трлн налички ушло из системы, их надо вернуть, а они не только не хотят, но еще и продолжают уходить.
Сколько дефицита ликвидности может выдержать экономика ?
Да хоть 5, хоть 6, хоть 10 трлн рублей - это все не важно. И при 10 трлн дефицита банки смогут спокойно работать, если есть где их взять и есть на чём они зарабатывают. Но в совокупности со всем происходящим, кажется, что проблемы только усугубляются. Ликвидности свежей не поступает, а из-за угла еще выглядывает Минфин и предлагает купить ОФЗ по средам.
Таким образом сейчас у нас уже сформировалась взрывоопасная смесь, которую если поджечь, может очень неприятно рвануть. Остаётся лишь надеяться, что она не рванет.
Источник