Что делать в декабре?
Что делать в декабре?
В преддверии декабря частично фиксируем прибыль в акциях и увеличиваем долю качественных корпоративных облигаций. Сохраняем повышенный вес ОФЗ и денежного рынка. Валютные облигации и золото оставляем для диверсификации.
В декабре ждем паузы ЦБ в решении по ключевой ставке (14%) и относительно устойчивого курса рубля. Снижение нефтяных цен ухудшает перспективы экспортеров, а высокие рублевые доходности сохраняют преимущество перед рисковыми активами.
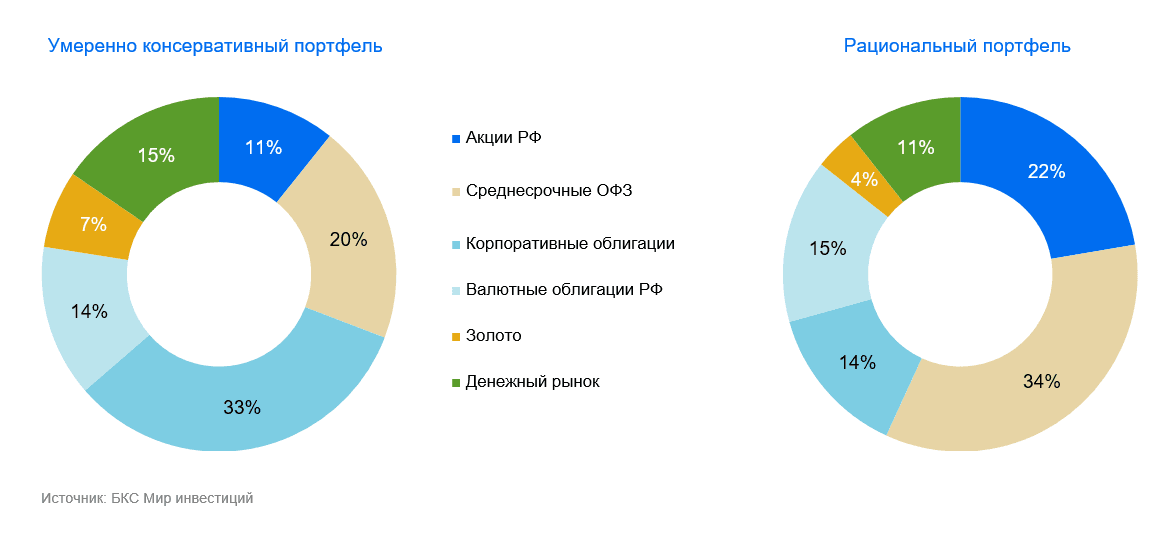
Умеренно консервативный портфель: доля акций снижена на 2 п.п., до 11% относительно ноября. Доля среднесрочных облигаций повышена на 1 п.п., до 20%, корпоративных облигаций — на 7 п.п., до 33%.
Рациональный портфель: доля акций уменьшается на 3 п.п., до 22%. Доля среднесрочных облигаций растет на 3 п.п., до 35%, корпоративных облигаций — на 3 п.п., до 14%.
Макроконъюнктура на декабрь
- Ключевая ставка до конца года — 14%. В декабре изменений не ждем; ориентир через 12 месяцев — 12,25%. Сохраняем интерес к инструментам с фиксированной доходностью до продолжения цикла смягчения денежно-кредитной политики (ДКП).
- Курс рубля к доллару США: 81 руб. на конец года и 87 руб. через год. Экспортная выручка, налоги и снижение спроса на валюту поддержат рубль в декабре. Основное ослабление ждем во второй половине января по мере возобновления покупок валюты. Одномоментного ослабления в конце декабря из-за снижения цены отсечения по нефти с $59 до $50 за барр. с 1 января не ожидаем.
- Инфляция остается ограничением для снижения ставки. Устойчивый спрос, тарифы и бюджетные расходы требуют осторожности от ЦБ и уменьшают вероятность смягчения ДКП в декабре.
Облигации: увеличиваем долю корпоративных эмитентов и сохраняем ставку на ОФЗ
Вес: ОФЗ — повышенный, корпоративные облигации — повышенный, валютные облигации — пониженный.
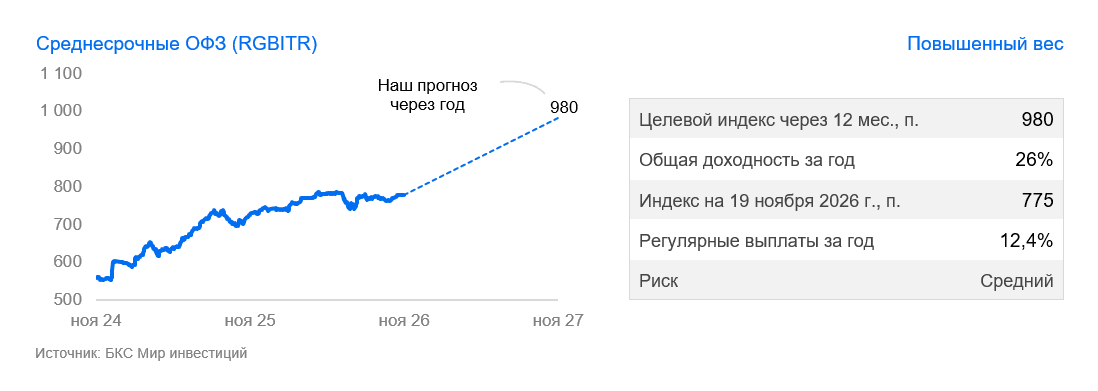
Ожидаем 26% общей доходности среднесрочных ОФЗ за год с учетом купонов. Декабрьская пауза ЦБ не отменяет потенциал роста цен при снижении ставки в 2027 г. Поэтому сохраняем повышенную долю класса в портфелях.
В ближайший месяц доходности могут колебаться около текущих уровней. Существенного смягчения ДКП пока не ждем, а аукционы Минфина продолжают влиять на предложение. Покупки ОФЗ с фиксированным купоном распределяем во времени, используя просадки для набора позиции.
Подборка ОФЗ-ПД
ОФЗ 26252, SU26252RMFS5, доходность к погашению 16,61%
ОФЗ 26244, SU26244RMFS2, доходность к погашению 16,79%
ОФЗ 26245, SU26245RMFS9, доходность к погашению 17,01%
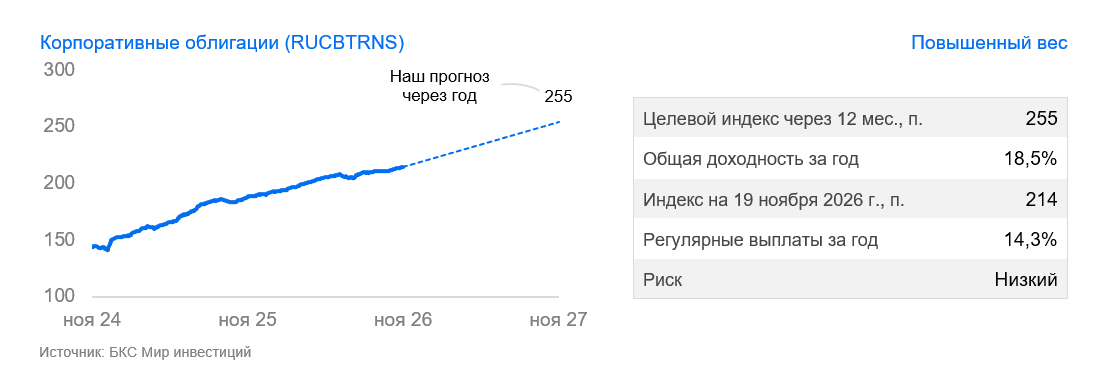
Корпоративные облигации становятся главным направлением увеличения рублевой части портфеля. При ожидаемой доходности 18,5% за год они сохраняют преимущество перед денежным рынком. Более высокая уверенность в кредитном качестве выбранных эмитентов позволяет увеличить их вес.
Предпочитаем качественных заемщиков и умеренную дюрацию. Дополнительно рассматриваем флоатеры на случай затяжной паузы ЦБ. Секьюритизированные выпуски оцениваем по качеству покрытия и структуре сделки. Повышенный купон сам по себе не компенсирует чрезмерный долг или слабый денежный поток.
Подборка корпоративных выпусков
Первый эшелон
РЖД 1Р-50R, RU000A10DZW3, доходность к погашению 16,46%
Атомэнпр12, RU000A10F7L0, доходность к погашению 15,95%
ПСБ 4Р-06, RU000A10FJR2, доходность к погашению 15,75%
Второй эшелон
ГТЛК 2P-13, RU000A10F801, доходность к погашению 19,35%
БорецК1Р08, RU000A10GH58, доходность к погашению 20,47%
ОДК1Р01, RU000A10ES32, доходность к погашению 18,33%
ПКТ 2P2, RU000A10GC53, доходность к погашению 18,21%
Медскан1Р2, RU000A10EYY0, доходность к погашению 18,41%
Секьюритизированные облигации
Все облигации специализированных финансовых обществ (СФО) со средним сроком до погашения более 1 года:
ТБ-11_А1, RU000A10FZF3, доходность к погашению 17,30%
ТБ-10_А1, RU000A10FQV9, доходность к погашению 17,48%
СБСекр7АР1, RU000A10GDU7, доходность к погашению 0,00%
АлфФб ПК4, RU000A10F892, доходность к погашению 17,52%
Риск выпусков различается и требует отдельной оценки. Прогноз 18,5% относится к классу, а не к каждой облигации из подборки.
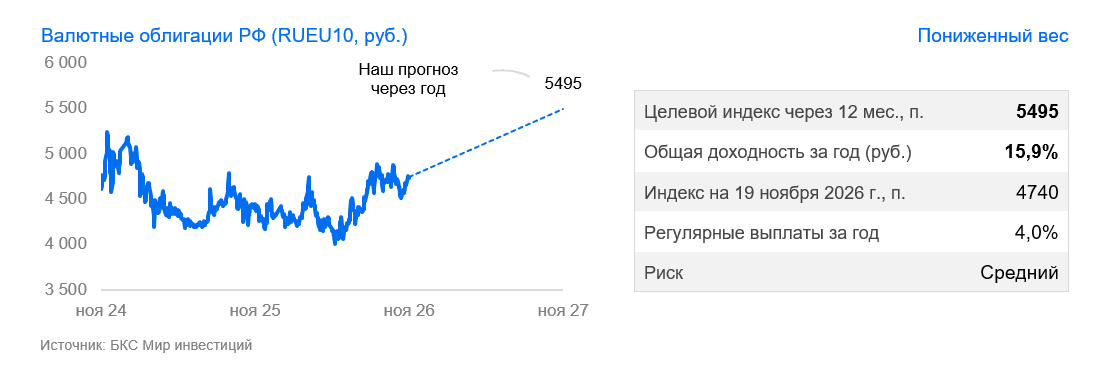
Валютные облигации сохраняем с пониженным весом. Устойчивый рубль ограничивает их доходность в декабре. На годовом горизонте ожидаемые 15,9% в рублях по-прежнему уступают рублевым корпоративным бумагам. Валютная часть нужна прежде всего для диверсификации.
Подборка валютных облигаций
ГТЛК ЗО28Д, RU000A107CX7, доходность к погашению 11,37%
ГазКап3P18, RU000A10E9Y0, доходность к погашению 8,75%
РЖД 1Р-51R, RU000A10E8P0, доходность к погашению 8,74%
ОФЗ 33 CNY, RU000A10DQA8, доходность к погашению 7,78%
Что сделать в декабре
Довести долю корпоративных облигаций в умеренно консервативном портфеле до 33%, в рациональном — до 14%. ОФЗ покупать частями, сохраняя повышенный вес. Долю валютных облигаций в умеренно консервативном портфеле сократить до 14%, в рациональном — 15%.
Денежный рынок: сохраняем ликвидность при высокой ставке
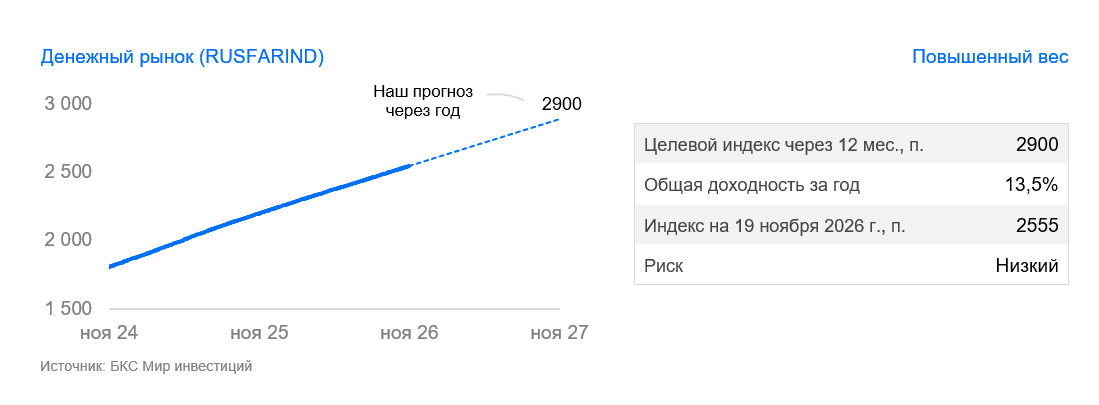
Денежный рынок остается источником текущего дохода и резервом для покупок на просадках. При ключевой ставке 14% фонды, включая БПИФ «БКС Денежный рынок» (BCSD), сохраняют привлекательность в декабре. Однако их доход будет постепенно уменьшаться вместе со ставками.
В качестве несколько более рискованной альтернативы денежному рынку можно рассмотреть ВЭБ.РФ ПБО-2Р-58, СовкомСекьюр_А, СФО Альфа Фабрика ПК-1 класс А, СФО Альфа Фабрика ПК-2 класс А, СФО Альфа Фабрика ПК-3 класс А. Все СФО — со средним сроком погашения до года (максимальный средний срок — 8 месяцев).
- Что сделать в декабре
Держать долю денежного рынка в умеренно консервативном портфеле на уровне 15%, в рациональном — 11%. В дальнейшем, в случае и по мере снижения ставки, переводить часть резерва в качественные облигации с фиксированным купоном, сохраняя необходимую ликвидность.
Акции: частично фиксируем рост и уменьшаем долю
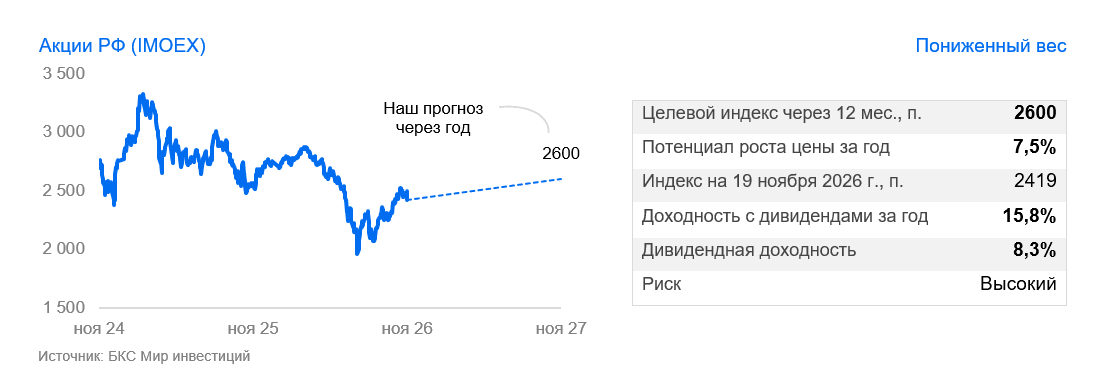
Рынок вырос на фоне высоких цен на энергоносители и благоприятной риторике руководства США. После этого подъема потенциал до целевого уровня 2600 пунктов через 12 месяцев сократился. Удары по инфраструктуре, включая НПЗ, и негативная риторика в отношении РФ со стороны ЕС сохраняются.
Дополнительный риск для декабря — снижение цен на нефть из-за устранения дефицита и возможная коррекция цен на газ к концу месяца. Укрепление рубля также не помогает экспортерам. Поэтому усиливаем осторожность и снижаем долю акций относительно ноября.
Внутри сокращенной доли сохраняем выборочный подход. В дивидендной теме выделяем ИКС 5 и ЛУКОЙЛ, по которым ожидаются декабрьские выплаты. Сильные компании могут дополнительно выиграть при улучшении геополитики. Эти возможности не меняют сдержанного взгляда на рынок в целом.
Подборка акций:
ЛУКОЙЛ, КЦ ИКС 5 (X5), Яндекс, ДОМ.РФ, Совкомфлот, Сбербанк, НОВАТЭК.
- Что сделать в декабре
Снизить долю акций в умеренно консервативном портфеле до 11% (c 13% в ноябре), в рациональном — до 22% (с 25%), частично зафиксировав локальную прибыль. Новые покупки делать выборочно, не увеличивая общий риск портфеля.
Золото: оставляем защиту от крупных внешних шоков
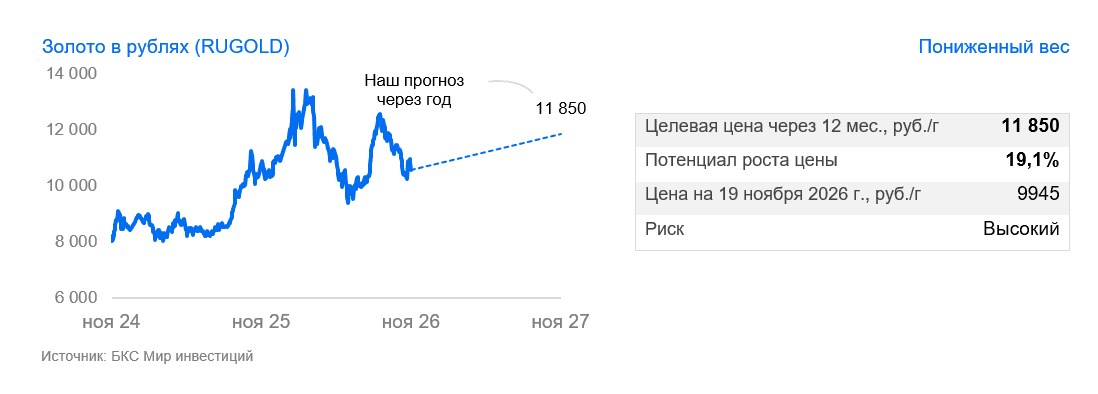
Годовой ориентир по золоту — 11 850 руб. за грамм, однако в декабре допускаем снижение долларовой цены. Основная причина сохранять небольшую позицию в GLDRUB — защита от редких крупных геополитических событий и девальвации, а не ставка на непрерывный устойчивый рост металла.
- Что сделать в декабре
Сохранить пониженную долю золота в умеренно консервативном портфеле — 7% (ранее 8%), в рациональном — 4%. Рассматривать ее как страховку от внешнего шока, а не как эквивалент высокого рублевого процентного дохода.
Темы для инвестиций в декабре
- Частичная фиксация роста акций. Сокращение позиций до новых ориентиров по долям с сохранением выборочных дивидендных историй и компаний, способных выиграть при снижении геополитических рисков.
- Ориентируемся на высокий процентный доход. Увеличение доли качественных корпоративных облигаций и покупка ОФЗ частями: текущие купоны дополняют потенциал переоценки при снижении ставки в 2027 г.
- Сочетание ликвидности и выборочных флоатеров. Сохранение основного резерва в фондах денежного рынка. Флоатеры надежных заемщиков можно рассматривать для части облигационного портфеля, учитывая их кредитный риск и ликвидность.
- Защита от внешних шоков. Небольшая позиция в золоте страхует от крупных геополитических событий. Умеренная валютная часть оставляет возможность роста портфеля в случае девальвации рубля.